La farsa del autoahorro: cuando $100 millones en la AFP no alcanzan para un sueldo mínimo
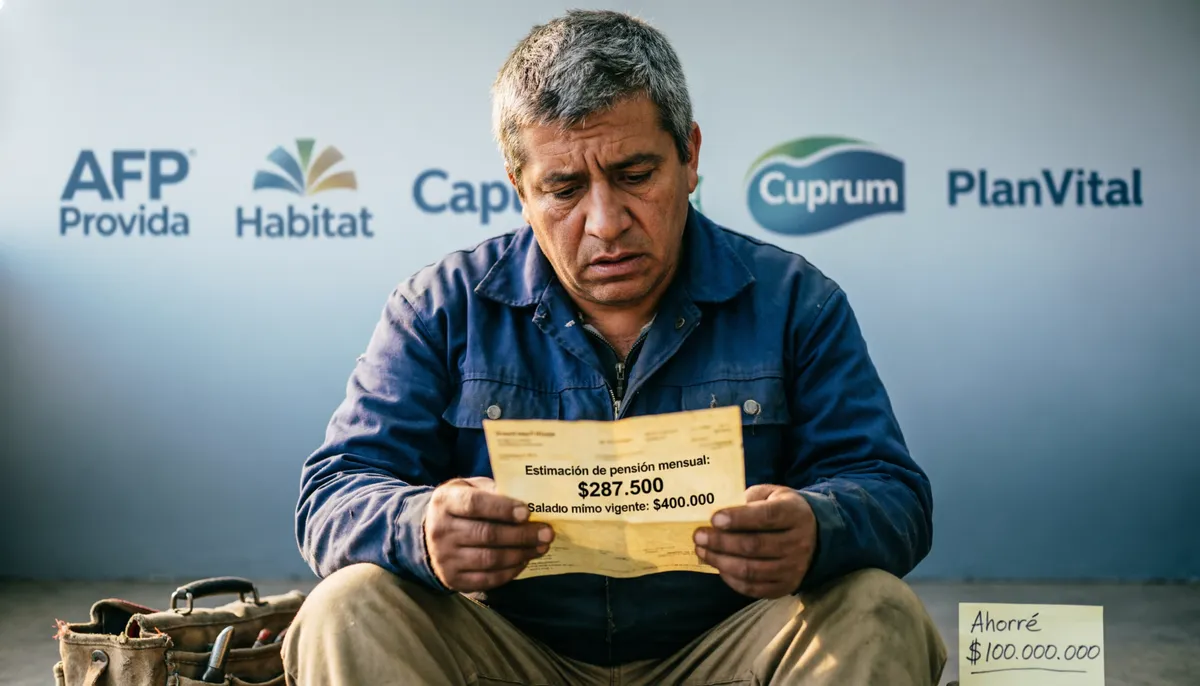
Hay una cifra que debería bastar para derrumbar décadas de propaganda: un trabajador chileno que logra acumular $100 millones en su cuenta de capitalización individual —una hazaña reservada a una minoría privilegiada— obtiene una pensión autofinanciada inferior al sueldo mínimo. No es una exageración. Es lo que revela el nuevo informe de la Fundación Sol, elaborado por los economistas Marco Kremerman y Francisca Barriga, y difundido por CIPER Chile. Cien millones de pesos, el sueño del ahorro disciplinado que el modelo neoliberal lleva 45 años predicando, se traducen en una jubilación mensual de $465.851 en retiro programado o $439.047 en renta vitalicia, muy por debajo de los $529.000 que marcaba el sueldo mínimo en diciembre de 2025.
El dato es una radiografía del fracaso estructural de un sistema que convirtió la seguridad social en un negocio financiero. Mientras las AFP administran fondos que equivalen al 56% del PIB nacional —cifra que la propia industria exhibe como prueba de éxito—, los resultados concretos para la vida de los jubilados son miserablemente inferiores a cualquier estándar de dignidad. La pregunta que emerge es tan simple como devastadora: ¿de qué sirve ahorrar toda una vida si el sistema está diseñado para que ese ahorro nunca alcance?
La matemática de la miseria
El estudio de Fundación Sol desmenuza con precisión técnica lo que la industria previsional prefiere ocultar detrás de siglas y proyecciones actuariales. La clave está en las tablas de mortalidad y expectativa de vida, instrumentos aparentemente neutros que operan como una trituradora silenciosa del ahorro individual. El cálculo es perverso en su simplicidad: el monto acumulado se divide por los años que se espera que viva el jubilado tras su retiro, más las comisiones que la AFP cobra por administrar el fondo, y el resultado es una fracción ínfima del capital originalmente ahorrado.
Un hombre de 65 años —la edad legal de jubilación— con una cónyuge de 62 años que logró reunir esos $100 millones, recibe una pensión que no llega al sueldo mínimo. Pero ese caso, advierte Kremerman en su entrevista con CIPER, es excepcional: la realidad de la mayoría es mucho más brutal. De las 150 mil personas que jubilaron en 2025, la mitad obtuvo una pensión autofinanciada por debajo de los $86 mil mensuales. Ochenta y seis mil pesos. Sin subsidios estatales, la mitad de quienes terminaron su vida laboral no alcanzaron ni para la Canasta Básica de Alimentos.
El sistema, visto en su funcionamiento concreto, opera como un mecanismo de extracción: los trabajadores depositan obligatoriamente parte de su salario durante décadas, las AFP cobran comisiones por cada movimiento, los fondos se invierten en instrumentos financieros que generan utilidades para la industria, y al final el jubilado recibe una pensión que es una fracción de lo que cotizó. Para la mitad de las personas que se jubilaron entre 2015 y 2022, la tasa de retorno sobre sus ingresos no superó el 17%. Dicho de otro modo: por cada $100 que ingresaron al sistema, recuperaron menos de $17 en prestaciones.
Las señales de un sistema agotado
Este fracaso previsional no ocurre en el vacío. Se inscribe en un deterioro general de las condiciones laborales que vuelve cada vez más inviable la premisa fundante del modelo: que bastan el empleo formal y la disciplina individual para garantizar seguridad en la vejez.
Los datos del Instituto Nacional de Estadísticas correspondientes al trimestre abril-junio de 2026 muestran una tasa de desempleo del 9,4%, su nivel más alto en cinco años. Pero el verdadero síntoma de la enfermedad está en la calidad del empleo: según un análisis del centro de estudios Horizontal, más de 100 mil trabajadores perdieron su empleo formal en los últimos doce meses, y un 70% de ellos fueron mujeres. La destrucción de puestos de trabajo con cotizaciones no es un accidente: es la tendencia estructural de una economía que flexibiliza el trabajo mientras concentra la riqueza.
Paralelamente, el Índice de Riesgo Empresarial elaborado por la Cámara de Comercio de Santiago registró un aumento en el primer semestre de 2026, alcanzando 7,63 puntos. El componente financiero —la morosidad— se consolidó como la principal preocupación del sector empresarial, subiendo a 10,12 puntos. Menos empleo formal significa menos cotizaciones. Menos cotizaciones se traducen en fondos más bajos. Y fondos más bajos, ya lo sabemos, equivalen a pensiones de miseria. Es un círculo vicioso perfectamente funcional a los intereses de quienes lucran con la administración de los fondos, pero letal para quien espera jubilar.
Las mujeres son las principales víctimas de esta ecuación. Con trayectorias laborales más interrumpidas, salarios más bajos y una tasa de informalidad más alta, el sistema de capitalización individual castiga con especial crudeza todo aquello que el mercado ya precariza. No es un defecto: es el diseño original de un modelo que hace recaer en el individuo —y especialmente en las mujeres— los costos de la reproducción social que el sistema se niega a reconocer.
Doble estándar previsional: $86 mil vs. $2,7 millones
Hay otra cifra que completa el cuadro y expone la hipocresía institucional del sistema previsional chileno. El comandante en jefe del Ejército, Pedro Varela, solicitó en marzo de 2026 al ministro de Defensa autorizar el retiro con una pensión vitalicia de $2,7 millones mensuales para el capitán José Faúndez Sepúlveda, condenado a 15 años de cárcel por el homicidio del manifestante Romario Veloz durante el estallido social.
La causal invocada: un supuesto estrés postraumático incurable producto de sus propias acciones represivas. Es el segundo intento del Ejército para obtener este beneficio, luego de que la administración de Gabriel Boric rechazara una solicitud similar en octubre de 2024. El régimen previsional de las Fuerzas Armadas, heredado de la dictadura y blindado por la Constitución, permite pensiones de retiro que multiplican por más de cinco veces el sueldo mínimo. Mientras un trabajador civil con $100 millones ahorrados no alcanza a los $500 mil mensuales, un uniformado condenado por homicidio podría recibir $2,7 millones del erario público.
No hay argumento técnico que pueda justificar esta brecha. Es una jerarquía de derechos que distingue entre ciudadanos de primera y segunda clase, entre quienes tienen la vejez asegurada por el solo hecho de pertenecer a la casta militar y quienes deben someterse a la tómbola del mercado financiero. La comparación no es retórica: expone la naturaleza política de un sistema que reserva la seguridad social para los uniformados y la precariedad administrada para la mayoría trabajadora.
El informe de Fundación Sol tiene el mérito de traducir a cifras concretas lo que el discurso neoliberal se empeña en oscurecer: que no existe ahorro posible que compense un sistema diseñado para extraer valor del trabajo y devolver miseria. Que cien millones de pesos, una fortuna inalcanzable para el 73% de quienes están a punto de jubilarse —cuyos fondos no superan los 50 millones—, apenas bastan para rozar el umbral de la pobreza. Y que mientras un condenado por matar a un manifestante puede aspirar a una pensión de casi tres millones de pesos, la mitad de los jubilados chilenos sobrevive con menos de 86 mil pesos mensuales de su propio ahorro.
La conclusión no es que el sistema necesite ajustes. La conclusión es que el sistema, por diseño, funciona exactamente como fue concebido: vaciando el ahorro de los trabajadores para alimentar la industria financiera, mientras la dignidad en la vejez queda relegada a un subsidio estatal que corrige lo que el mercado destruye. Llamarlo fracaso sería inexacto. Para las AFP, es un éxito rotundo. Para quienes trabajan, un fraude.
¿Te gustó el artículo?
10